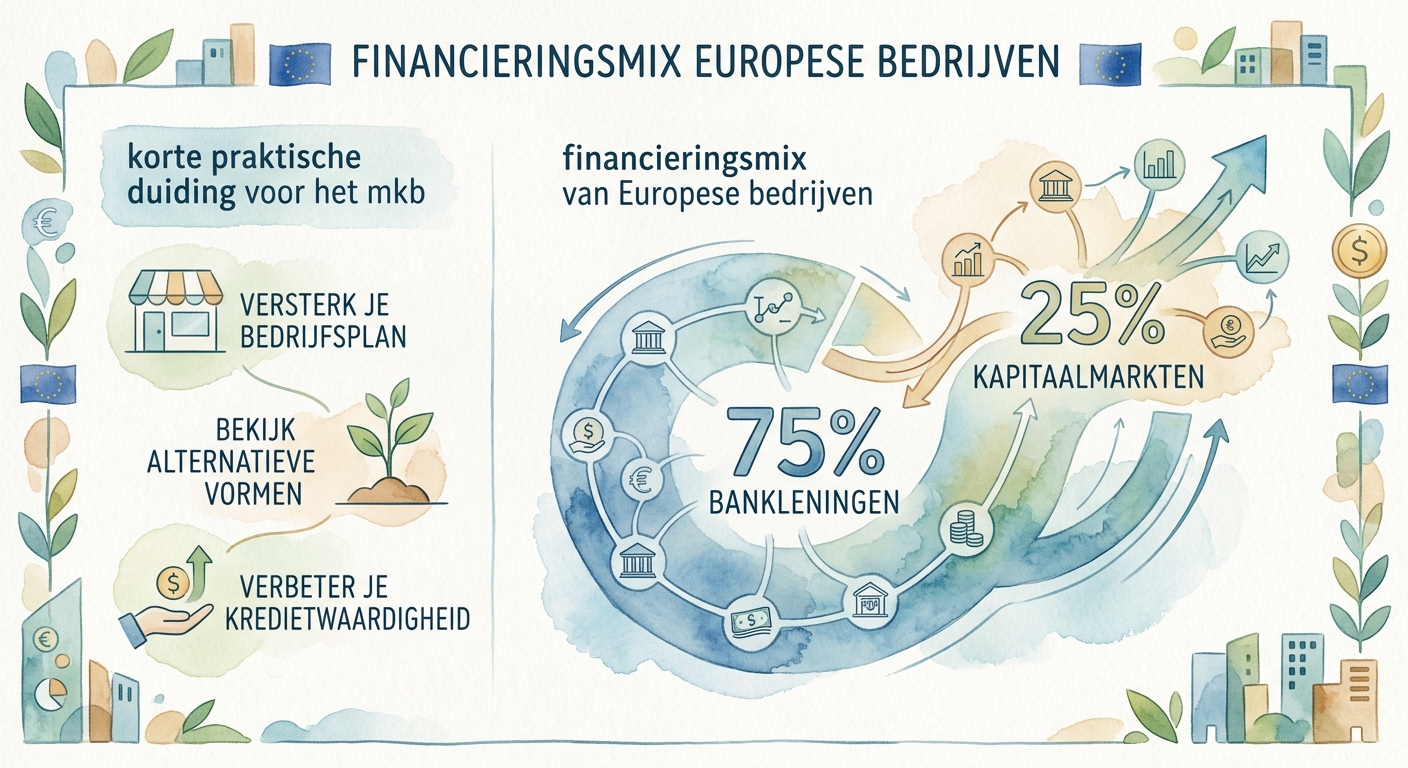
De bank blijft de hoofdroute voor mkb-financiering
Voor veel mkb-ondernemers is de bank nog altijd het vaste vertrekpunt voor groei, werkkapitaal en investeringen. Juist daarom wordt een overtuigende kredietaanvraag belangrijker nu financiers scherper kijken naar risico, terugbetaalcapaciteit en onderpand.
De bank blijft voor het Nederlandse mkb de meest voor de hand liggende route naar externe financiering. Dat is niet alleen een kwestie van gewoonte. Veel ondernemers zijn te klein voor rechtstreekse toegang tot professionele beleggers of de publieke kapitaalmarkt, terwijl een bank al bekend is met hun betaalverkeer, sector en financiële historie. Die nabijheid kan een voordeel zijn, maar maakt ook zichtbaar hoe kwetsbaar een onderneming wordt wanneer de bank terughoudender wordt met nieuw krediet of hogere eisen stelt aan zekerheid.
De sterke bankoriëntatie heeft een bredere Europese achtergrond. In Europa loopt bedrijfsfinanciering veel vaker via kredietverleners dan via verhandelbare effecten op de kapitaalmarkt. Voor mkb-bedrijven is dat onderscheid extra relevant: zij hebben doorgaans geen route naar obligatiebeleggers of beurskapitaal en zijn daardoor in belangrijke mate aangewezen op de bereidheid van banken om hun plannen te beoordelen. Als de kredietruimte bij banken onder druk staat, wordt de investeringsruimte van kleinere bedrijven dus direct geraakt.
Een financieringsstructuur met weinig uitwijkmogelijkheden
Dat banken een centrale plek innemen, betekent niet dat iedere kredietaanvraag vanzelfsprekend slaagt. Banken moeten hun eigen buffers, toezichtseisen en risicoweging bewaken. Volgens de Nederlandse Vereniging van Banken kunnen bepaalde regels er bovendien toe leiden dat kredietverlening aan ondernemingen lastiger wordt, bijvoorbeeld wanneer een bedrijf geen externe kredietbeoordeling heeft of wanneer de waarde van onderpand moeilijk te bepalen is. Voor een ondernemer is de praktische les helder: een goed plan alleen is onvoldoende als niet inzichtelijk is hoe de lening wordt terugbetaald en wat de bank kan verhalen wanneer het plan anders uitpakt.
De beperkte rol van de kapitaalmarkt verklaart waarom alternatieven de bank niet zomaar kunnen vervangen. Private credit kan voor sommige ondernemingen een optie zijn, vooral wanneer snelheid, maatwerk of een complexere financieringsvorm gewenst is. Tegelijk vraagt deze markt om een nauwkeurige vergelijking van voorwaarden, zeggenschap, zekerheden en juridische verplichtingen. De opkomst van zulke aanbieders vergroot de keuze, maar verandert niets aan het feit dat de bank voor een groot deel van het mkb de basisroute blijft.
Strengere voorwaarden maken voorbereiding bepalend
Wanneer kredietvoorwaarden scherper worden, verschuift het gesprek van ambitie naar onderbouwing. De financier wil niet alleen weten waarvoor het geld nodig is, maar vooral hoe de investering bijdraagt aan een gezonde kasstroom. Een ondernemer doet er daarom goed aan om de aanvraag te bouwen rond een samenhangend verhaal: welke commerciële ontwikkeling wordt verwacht, welke kosten horen daarbij, welke risico's kunnen de uitvoering verstoren en welke maatregelen zijn voorbereid als omzet, marges of betalingstermijnen tegenvallen. Hoe concreter die verbanden zijn, hoe beter een bank de aanvraag kan beoordelen.
Een sterk kredietdossier begint met actuele financiële informatie die aansluit op de dagelijkse praktijk. Daar horen recente jaarstukken, tussentijdse cijfers, een liquiditeitsprognose en een realistische begroting bij. Ook is het verstandig om openstaande debiteuren, voorraden, bestaande leningen, leaseverplichtingen en fiscale verplichtingen overzichtelijk te maken. Niet als losse bijlagen, maar als onderdelen van een verhaal waarin duidelijk wordt welke geldstromen beschikbaar zijn voor rente en aflossing. Onverklaarde verschillen tussen prognose en historische resultaten ondermijnen daarbij sneller het vertrouwen dan een voorzichtig scenario.
Daarnaast vraagt de bank om duidelijkheid over het doel van het krediet. Een investering in machines, verduurzaming, voorraadopbouw of uitbreiding heeft telkens een eigen terugverdienpatroon en risicoverdeling. Maak daarom zichtbaar welke offertes, contracten, orderportefeuille, vergunningen en uitvoeringsplannen het investeringsbesluit dragen. Bij groei hoort ook een personeels- en capaciteitsplan; bij werkkapitaal hoort een analyse van betaaltermijnen en debiteurenkwaliteit. Zo voorkomt de ondernemer dat de aanvraag oogt als een algemeen verzoek om financiële ruimte zonder aantoonbare koppeling aan een uitvoerbaar bedrijfsplan.
Facturen krijgen een grotere rol als zekerheid
Voor ondernemingen met veel zakelijke facturen is de verandering in het pandrecht bijzonder relevant. Contractuele bepalingen die overdracht of verpanding van vorderingen blokkeerden, konden financiering bemoeilijken. Een onderneming kon een betrouwbare debiteurenportefeuille hebben, maar die niet goed als zekerheid inzetten voor bankkrediet of factoring. De nieuwe wettelijke regeling maakt zakelijke vorderingen in beginsel beter bruikbaar als onderpand. Daarmee ontstaat meer ruimte om de waarde die al in uitstaande facturen zit, mee te nemen in de financieringsmix.
Dat betekent niet dat elke factuur automatisch volwaardig onderpand is. Een financier zal kijken naar de kwaliteit van de debiteuren, concentratie bij grote klanten, eventuele geschillen, kredietnota's, betaalgedrag en de vraag of de vordering werkelijk opeisbaar is. Ook moet de onderneming zorgvuldig omgaan met de informatieplicht richting de schuldenaar wanneer een vordering wordt verpand of overgedragen. De waarde van debiteurenfinanciering zit dus niet alleen in de juridische mogelijkheid, maar in een administratie die snel laat zien welke facturen solide, onbetwist en goed inbaar zijn.
Onderpand versterkt de aanvraag, maar vervangt geen verdienmodel
De mogelijkheid om facturen als zekerheid aan te bieden kan de positie van een ondernemer verbeteren, maar zij ontslaat hem niet van de kernvraag van iedere kredietbeoordeling: kan de onderneming structureel aan haar verplichtingen voldoen? Onderpand beperkt het verliesrisico van de financier, terwijl kasstroom bepaalt of rente en aflossing tijdens de looptijd kunnen worden betaald. De beste aanvraag combineert daarom beide. Zij toont een geloofwaardig terugbetalingsplan én een helder overzicht van de zekerheden die beschikbaar zijn wanneer de werkelijkheid afwijkt van de prognose.
Ondernemers doen er ook verstandig aan om risico's niet weg te poetsen. Juridisch gezien hoeft een bank een zakelijke klant niet standaard voor elk toekomstig ondernemersrisico te waarschuwen. Alleen in bijzondere omstandigheden kan van de bank worden verwacht dat zij nagaat of de klant een relevant risico begrijpt. De primaire verantwoordelijkheid voor marktontwikkelingen, regelgeving, kostenstijgingen en operationele tegenvallers ligt dus bij de onderneming zelf. Wie in een kredietaanvraag laat zien die risico's te herkennen en er scenario's voor heeft uitgewerkt, maakt zijn dossier niet zwakker maar geloofwaardiger.
De bankrelatie vraagt om meer dan een aanvraagmoment
Een financieringsaanvraag is het sterkst wanneer die niet begint op het moment dat de liquiditeit al onder druk staat. Regelmatige financiële rapportage, tijdige signalering van afwijkingen en een open gesprek over investeringsplannen geven de bank meer gelegenheid om mee te denken over passende structuren. Dat kan een combinatie zijn van rekening-courantkrediet, investeringslening, debiteurenfinanciering of een alternatieve bron naast de bank. De keuze moet niet worden gedreven door de snelste beschikbare oplossing, maar door de vraag welke voorwaarden passen bij de kasstroom, risico's en lange termijn van de onderneming.
De conclusie is dat bankfinanciering voor het mkb voorlopig de hoofdroute blijft, juist omdat andere kapitaalbronnen niet voor iedere onderneming toegankelijk of passend zijn. Dat maakt het belangrijk om niet alleen te onderhandelen over rente en looptijd, maar vooraf te werken aan informatiekwaliteit, financiële voorspelbaarheid en bruikbaar onderpand. De verruimde mogelijkheid om vorderingen te verpanden biedt daarbij een concrete kans voor bedrijven die veel vermogen in facturen hebben vastzitten.
Wie zijn kredietdossier op orde heeft, vergroot niet alleen de kans op bancaire financiering, maar ook zijn onderhandelingspositie tegenover andere financiers. Een actuele kasstroomprognose, een onderbouwd investeringsplan, overzichtelijke verplichtingen, inzicht in debiteuren en realistische risicoscenario's vormen samen het bewijs dat een financier zoekt. Facturen kunnen daarbij sterker als zekerheid meetellen, maar de doorslag blijft het vermogen van de onderneming om haar plannen waar te maken.