Facturen worden sterker onderpand, maar financieringskeuzes vragen scherpere voorwaarden
Voor Nederlandse ondernemers biedt de afschaffing van verpandingsverboden nieuwe ruimte om openstaande facturen voor financiering te benutten. Wie naast de bank naar private credit kijkt, moet vooral de totale voorwaarden, zekerheden en risico’s vergelijken.
Private credit kan sneller zijn, maar zet elke voorwaarde naast die van de bank
Door het verdwijnen van verpandingsverboden kunnen ondernemers hun openstaande zakelijke facturen beter gebruiken als zekerheid. Dat kan de toegang tot krediet verbeteren, mits de debiteurenportefeuille betrouwbaar is en de administratieve en juridische uitvoering op orde zijn.
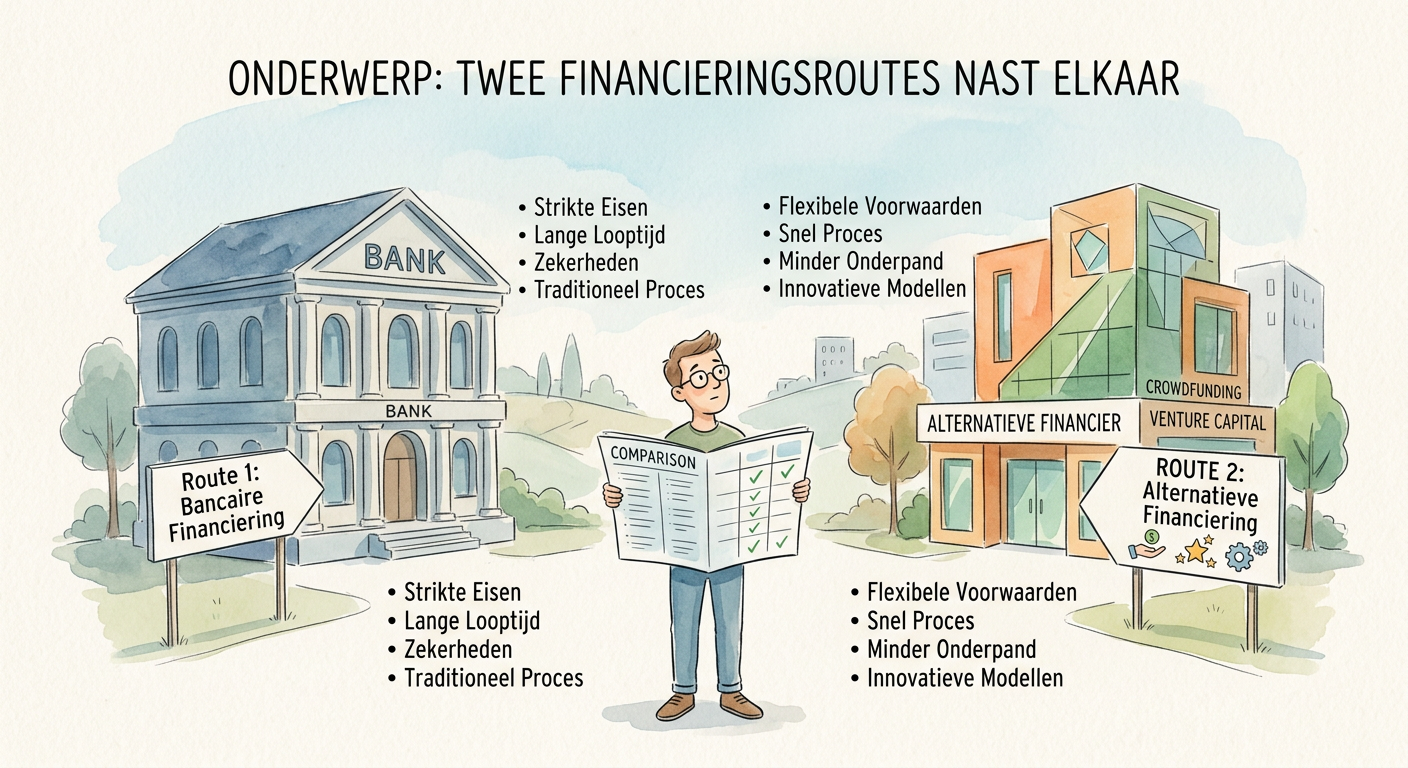
Private credit kan sneller en flexibeler zijn dan een banklening, maar vraagt om een bredere vergelijking dan rente alleen. Zekerheden, convenanten, verplichte aflossing, remedies bij een tegenvaller en kosten van vervroegde aflossing bepalen samen hoeveel ruimte een ondernemer werkelijk overhoudt.
De bank blijft de hoofdroute voor mkb-financiering
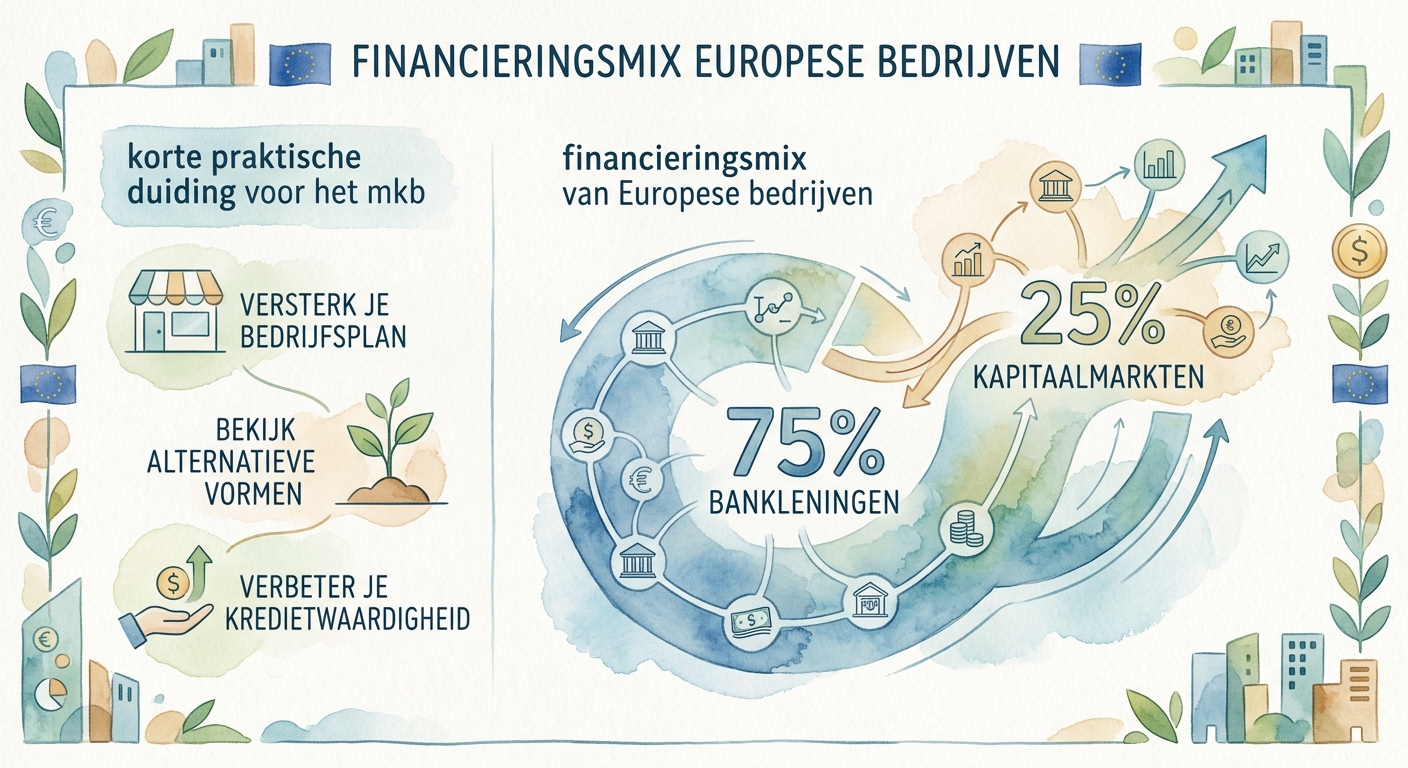
Banken vormen voor het mkb nog steeds de voornaamste toegang tot externe financiering, terwijl alternatieven vaak minder bereikbaar of alleen in specifieke situaties passend zijn. Daarom raken strengere kredietvoorwaarden ondernemers direct en is een onderbouwd dossier essentieel. Bron: artikel 307 en artikel 365.
De aangepaste regels rond verpanding van zakelijke vorderingen geven facturen een sterkere rol als onderpand. Dat kan kredietruimte ondersteunen, mits de debiteurenadministratie betrouwbaar is en de aanvraag ook overtuigend laat zien dat rente en aflossing uit de bedrijfsvoering kunnen worden betaald. Bron: artikel 489 en artikel 364.
Leg zelf vast welke risico’s u met de bank bespreekt
Facturen zijn door de aangepaste regels beter bruikbaar als zekerheid voor financiering. Dat kan de kredietruimte vergroten, maar vraagt om een betrouwbare debiteurenadministratie, heldere contracten en inzicht in de kwaliteit van de onderliggende omzet.
De bancaire zorgplicht ontslaat ondernemers niet van hun eigen risicobeoordeling. Wie een groot krediet aangaat, doet er verstandig aan aannames over markt, regelgeving, klanten en kasstromen vooraf te bespreken en de uitkomsten daarvan schriftelijk vast te leggen.