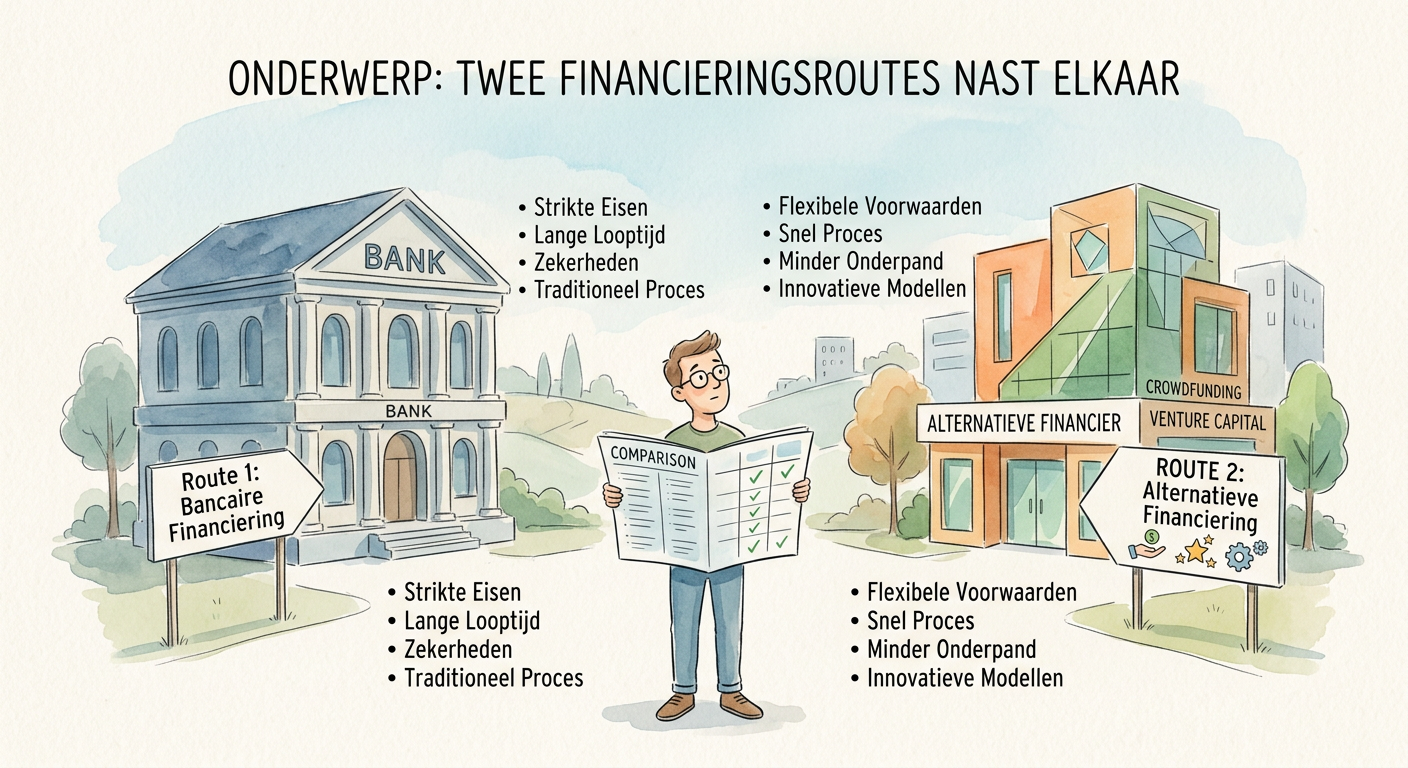
Private credit kan sneller zijn, maar zet elke voorwaarde naast die van de bank
Facturen zijn door nieuwe regels beter inzetbaar als zekerheid, maar extra financieringsruimte maakt de vergelijking tussen bank en private credit juist belangrijker.
Voor veel ondernemers begint financiering nog altijd bij de bank. Dat is logisch: banken vormen in Europa een dragende pijler onder bedrijfsleningen, vooral voor ondernemingen die niet rechtstreeks naar de kapitaalmarkt kunnen. Tegelijk groeit het aantal alternatieven. Private-creditfondsen richten zich nadrukkelijker op de Nederlandse midmarket en profileren zich met snelheid, maatwerk en bereidheid om complexere situaties te financieren. Dat maakt private credit aantrekkelijk wanneer een banktraject lang duurt of terughoudend uitpakt. Maar een snelle toezegging is geen bewijs dat de financiering ook gunstiger is. De ondernemer moet niet alleen de rente vergelijken, maar de hele set aan verplichtingen die achter het krediet schuilgaat. [articleIds: 307, 365]
Facturen krijgen een grotere rol in de kredietruimte
De positie van handelsvorderingen is veranderd doordat contractuele blokkades op verpanding zijn weggenomen. Waar een leverancier voorheen geregeld vastliep op een beding dat overdracht of verpanding van een factuur uitsloot, kunnen zakelijke vorderingen nu in beginsel wel als zekerheid dienen. Dat is vooral relevant voor bedrijven met een gezonde klantenportefeuille, maar weinig vastgoed, machines of andere traditionele zekerheden. Een factuur wordt daarmee geen gegarandeerd geldbedrag, maar wel een actiever onderdeel van het financieringsdossier. Voor banken, factoringmaatschappijen en andere kredietverstrekkers ontstaat meer ruimte om de kwaliteit van de debiteurenportefeuille mee te wegen. [articleIds: 364, 489]
Wie facturen als onderpand wil benutten, moet verder kijken dan de juridische mogelijkheid alleen. De financier beoordeelt ook hoe gespreid het klantenbestand is, hoe voorspelbaar debiteuren betalen, of er kredietnota’s en retentierechten spelen en of de facturen werkelijk opeisbaar zijn. Ook de administratieve uitvoering telt: bij verpanding of overdracht moet de schuldenaar op de juiste manier worden geïnformeerd. Daarom is een actuele debiteurenadministratie niet slechts een interne proceskwestie. Zij bepaalt mede hoeveel waarde een kredietverstrekker aan de vorderingen toekent en hoeveel operationele vrijheid de ondernemer behoudt. [articleIds: 489, 364]
Sneller kapitaal betekent niet automatisch soepeler kapitaal
Private credit kan voor een ondernemer aantrekkelijk zijn als de financieringsvraag niet goed in een standaard bankkader past. Denk aan een overname, een groeisprong, een investering met een onregelmatig kasstroomprofiel of een situatie waarin snel duidelijkheid nodig is. Alternatieve financiers kunnen vaak directer onderhandelen over structuur, looptijd en zekerheden. Juist die flexibiliteit vraagt om discipline aan de kant van de ondernemer. De voorwaarden worden minder vaak gedragen door een uniform productaanbod en vaker specifiek voor de transactie ontworpen. Elke concessie die ruimte geeft aan de financiering kan elders terugkomen als een strengere verplichting. [articleIds: 365]
Een banklening en private credit zijn daarom niet goed te vergelijken op basis van een rentepercentage of een maandlast alleen. Bij een bank kan de kredietdocumentatie omvangrijk zijn, maar de verhouding is vaak ingebed in een bredere dienstverlening en een bekende kredietmethodiek. Bij private credit kan de besluitvorming korter zijn en kan een financier eerder bereid zijn risico te dragen dat een bank niet past. Daartegenover staat dat de geldverstrekker veelal scherp wil vastleggen wanneer hij kan ingrijpen, aanvullende zekerheid mag verlangen of een heronderhandeling kan afdwingen. De werkelijke prijs van financiering zit dus in rente, kosten, zekerheidspakket, informatieplichten en handelingsvrijheid samen. [articleIds: 307, 365]
Vergelijk eerst het onderpand en de persoonlijke risico’s
De eerste vraag bij beide financieringsvormen is welk vermogen de onderneming moet vastleggen. De verruimde inzetbaarheid van facturen kan de onderhandelingspositie versterken, omdat een ondernemer meer dan één soort zekerheid kan aanbieden. Maar verpanding van vorderingen kan ook gevolgen hebben voor de dagelijkse bedrijfsvoering. De financier kan afspraken maken over welke ontvangsten op welke rekening binnenkomen, hoe snel achterstanden moeten worden gemeld en wanneer de ondernemer nog vrij over de kasstroom mag beschikken. Als ook inventaris, intellectuele eigendom, aandelen of toekomstige vorderingen worden verpand, wordt het belangrijk om precies te begrijpen welk deel van de onderneming feitelijk is bezwaard. [articleIds: 489, 365]
Bijzonder alert moet een ondernemer zijn op persoonlijke borgstellingen en op zekerheden van groepsmaatschappijen. Een zakelijke lening kan dan bij een tegenvaller alsnog privévermogen, andere werkmaatschappijen of strategische activa raken. Dat geldt niet uitsluitend voor private credit; ook banken kunnen aanvullende zekerheid vragen. Het verschil zit in de onderhandeling en de formulering. Vraag daarom niet alleen welke zekerheid vandaag nodig is, maar ook onder welke omstandigheden de financier later méér zekerheid mag eisen. Een bepaling die op het moment van tekenen onschuldig lijkt, kan bij een dalende omzet of een waardedaling van debiteuren veel gewicht krijgen. [articleIds: 365, 307]
Een tegenvallend kwartaal is de echte stresstest
Financiële afspraken, vaak aangeduid als convenanten, verdienen minstens zoveel aandacht als de rente. Zij kunnen gaan over schuld ten opzichte van resultaat, minimale liquiditeit, maximale investeringen, dividenduitkeringen of het tijdig aanleveren van rapportages. De cruciale vraag is wat er gebeurt als de onderneming een afspraak tijdelijk niet haalt. Is er eerst overleg, een hersteltermijn of een mogelijkheid om een uitzondering te kopen? Of kan de financier direct een hogere rente rekenen, extra aflossing eisen, verdere opnames blokkeren of het krediet opeisbaar maken? Private credit kan sneller en pragmatischer handelen, maar die snelheid kan bij tegenwind ook in het nadeel van de ondernemer werken. [articleIds: 365]
Een bank heeft bij zakelijke kredietverlening geen algemene plicht om iedere ondernemersbeslissing of ieder toekomstig risico vooraf uit te leggen. Wel kan onder omstandigheden van een bank worden verwacht dat zij nagaat of de klant een relevant risico werkelijk begrijpt, bijvoorbeeld wanneer de bank reden heeft om te denken dat de ondernemer een belangrijke ontwikkeling over het hoofd ziet. Voor de ondernemer is dat geen reden om op bescherming te vertrouwen. De kern blijft dat ondernemingsrisico in beginsel bij de onderneming ligt. Bij private credit is het des te verstandiger om zelf een externe juridisch en financieel adviseur mee te laten lezen, juist omdat de documenten transactie-specifiek kunnen zijn. [articleIds: 362, 365]
Let op extra aflossing en de uitgangsdeur
Een financiering kan betaalbaar lijken zolang de onderneming volgens plan presteert, maar toch knellen door verplichte aflossingen. Controleer of overtollige kasmiddelen moeten worden gebruikt voor schuldreductie, of verkoopopbrengsten van activa naar de financier gaan en of een herfinanciering of bedrijfsovername automatisch tot aflossing leidt. Ook bij een sterke debiteurenportefeuille kan dit relevant zijn: hogere ontvangsten geven dan niet vanzelf meer vrije bestedingsruimte, maar kunnen volgens de kredietvoorwaarden eerst naar de schuld lopen. De ondernemer moet daarom een kasstroomscenario maken waarin niet alleen groei, maar ook vertraging in betalingen en lagere marges zijn verwerkt. [articleIds: 365, 489]
Vervroegd aflossen vraagt om een afzonderlijke vergelijking. Bij private credit kan een financier rekenen op een bepaalde renteopbrengst over de looptijd en daarom een vergoeding vragen wanneer de ondernemer eerder uitstapt. Ook kan een minimumrendement of een beperking op vrijwillige aflossing zijn vastgelegd. Bij een bank kunnen eveneens kosten of voorwaarden gelden, maar de precieze ruimte verschilt per kredietovereenkomst. Wie verwacht na een verkoop, sterke groei of nieuwe bancaire financiering snel te kunnen aflossen, moet de exitbepalingen vooraf laten doorrekenen. Een lening die snel beschikbaar is, kan anders duur worden op het moment dat de ondernemer juist meer keuzevrijheid heeft gekregen. [articleIds: 365]
Maak van de offertevergelijking een onderhandeling
De beste aanpak is om bank en private credit naast elkaar te zetten in één voorwaardenoverzicht. Neem daarin niet alleen rente en looptijd op, maar ook alle zekerheden, persoonlijke garanties, rapportageplichten, financiële convenanten, verplichte aflossingen, toestemmingseisen voor investeringen en acquisities, kosten bij wijziging en voorwaarden voor vervroegde aflossing. Vraag vervolgens per bepaling naar het praktische scenario: wat gebeurt er wanneer een grote klant later betaalt, wanneer het resultaat tijdelijk terugloopt of wanneer een investering moet worden uitgesteld? Een financier die een heldere uitleg geeft over die situaties, biedt meer houvast dan een partij die uitsluitend met een aantrekkelijk tarief schermt. [articleIds: 365, 489]
De nieuwe positie van facturen als onderpand vergroot de keuzevrijheid van ondernemers. Zij kunnen daardoor mogelijk met een sterker dossier aan tafel bij zowel bank als alternatieve financier. Tegelijk blijft de bank voor veel bedrijven de hoofdroute, terwijl private credit vooral waarde kan hebben als snelheid, maatwerk of een afwijkend risicoprofiel centraal staat. De verstandigste keuze is niet per definitie de snelste of de goedkoopste op papier, maar de lening waarvan de voorwaarden ook overeind blijven als het ondernemingsplan een periode tegenzit. [articleIds: 307, 365, 489]